煤焦产业链博弈加剧,焦炭盘面迎来预期重估
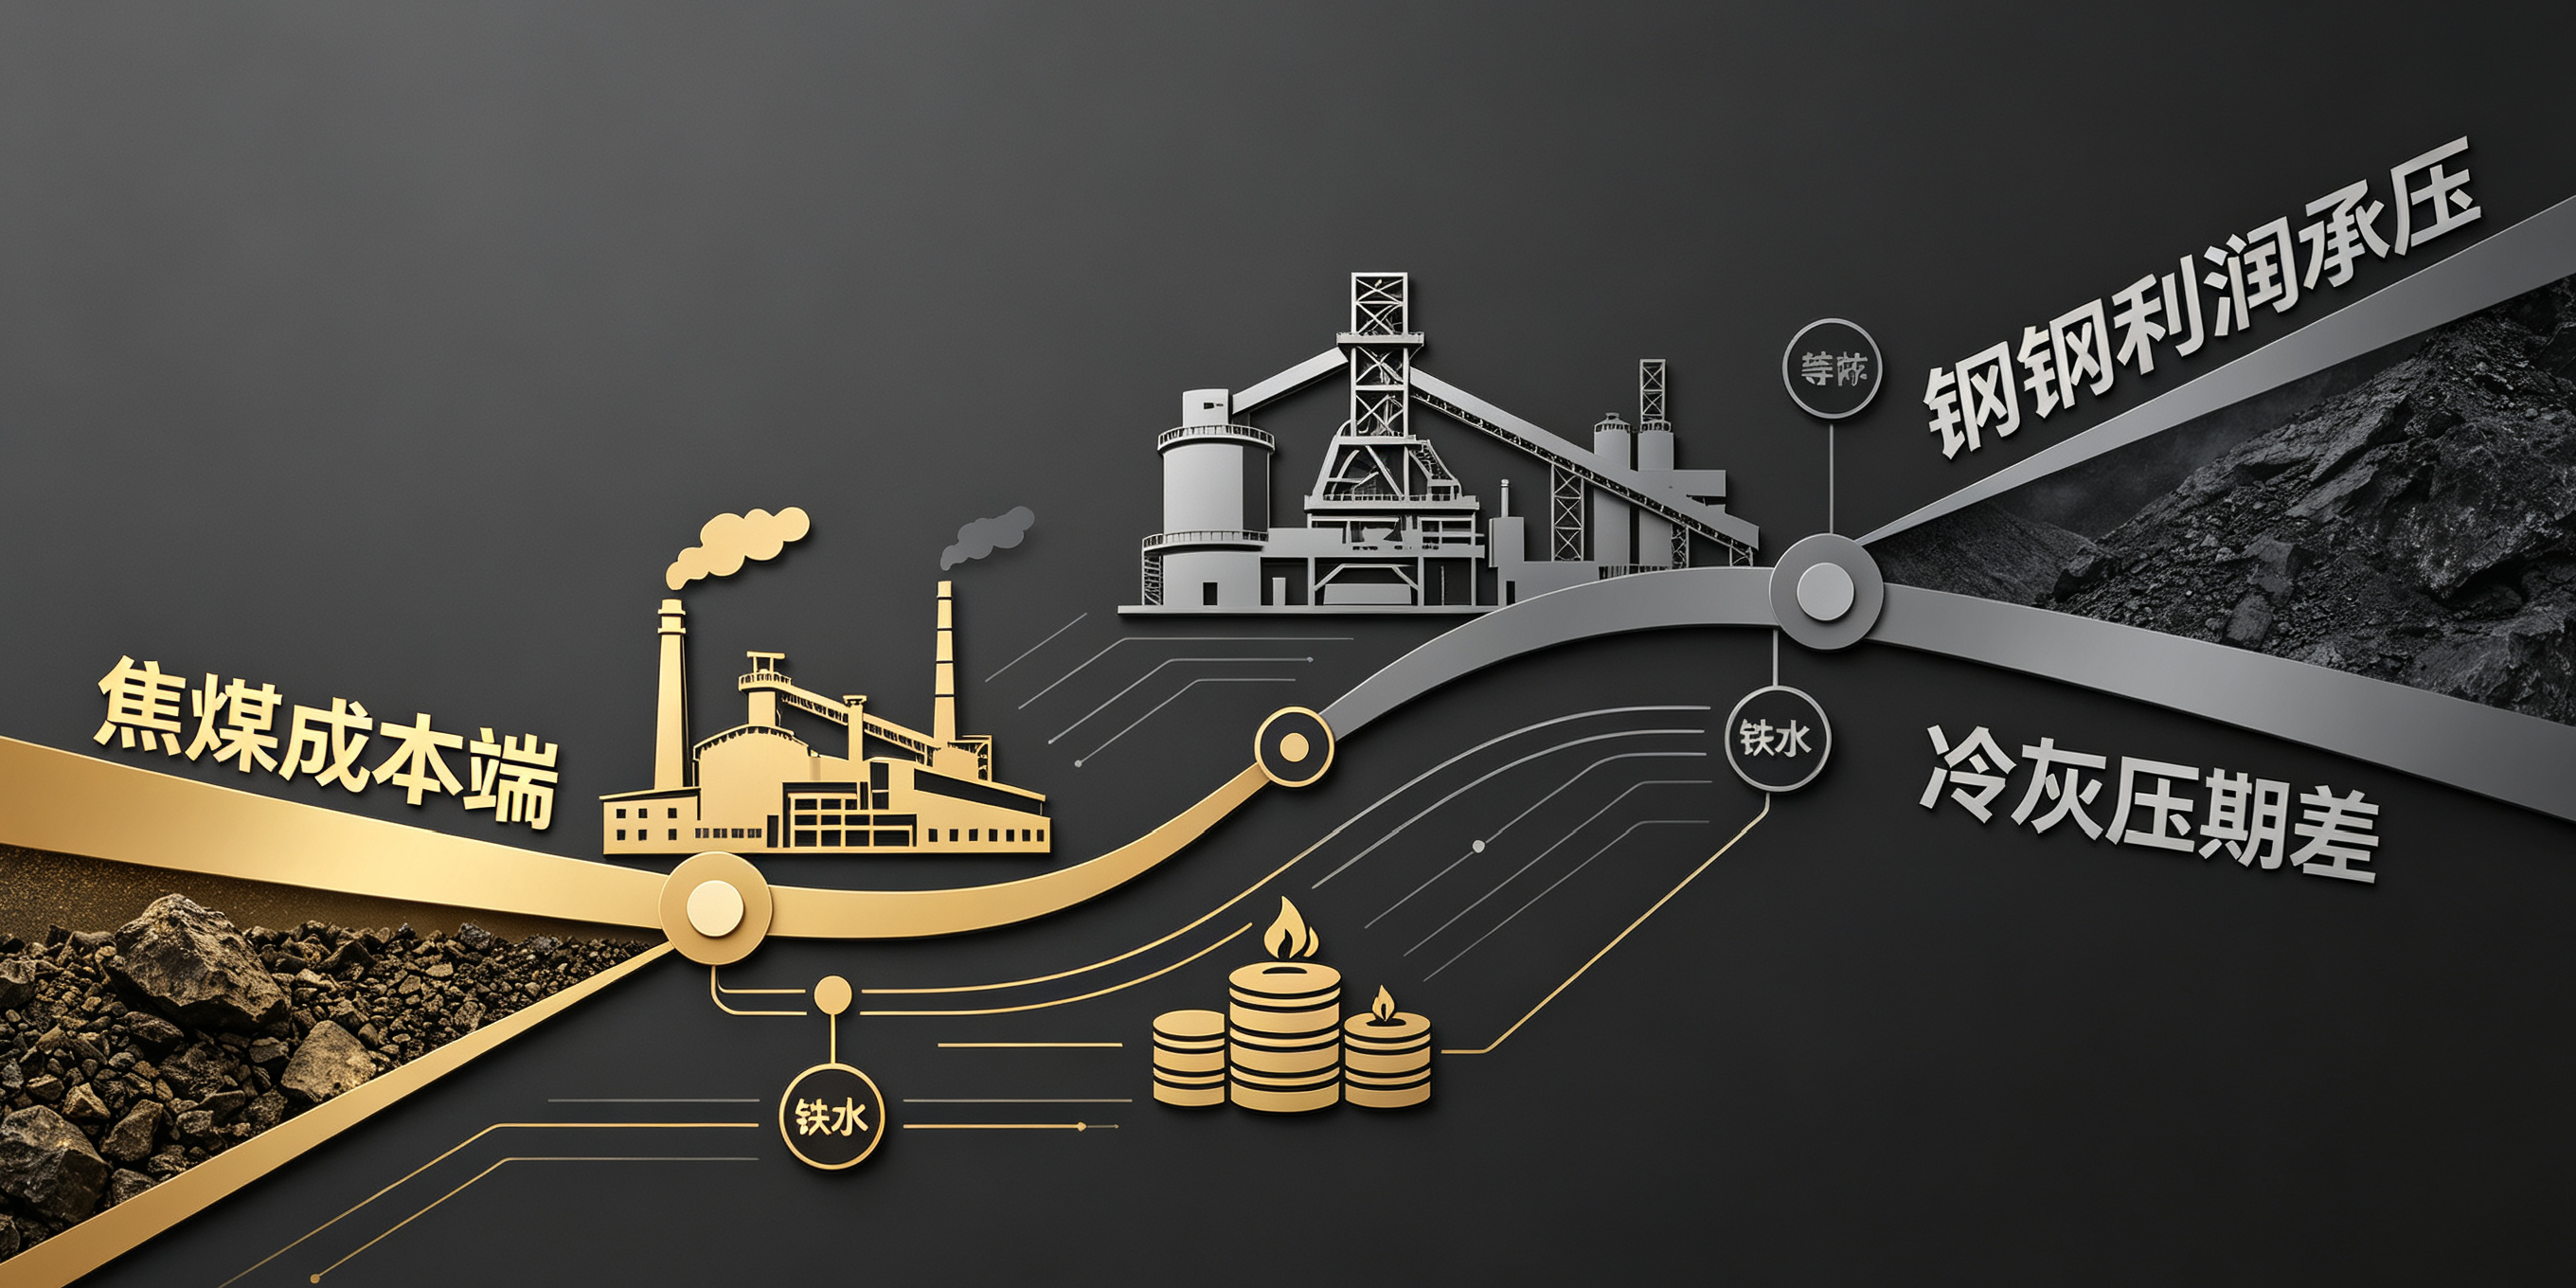
很多做黑色系的交易者都清楚,焦炭属于典型的中间品,行情从来不是单一供需说了算,而是夹在焦煤和钢厂中间,利润在上下游之间来回转移,属于典型的 “夹心品种”。焦炭的定价逻辑简单来讲,上游看焦煤成本,下游看钢厂的接受能力,一旦钢厂亏钱,产业链负反馈就容易启动,这也是近期焦炭盘面剧烈波动的核心原因。
先从供给端来看,独立焦化厂的生产节奏直接决定焦炭投放量。之前焦煤价格持续走高,焦化企业原料成本居高不下,不少焦企处于亏损或者薄利状态,主动选择限产降负荷,行业开工率维持偏低水平,焦炭的供应释放受到明显约束。随着前期多轮提涨落地,焦企利润短暂修复,部分厂子小幅提升开工,焦炭产出有所回升,但整体增产空间有限。焦企本身没有太强的议价权,焦炭提涨能否落地,最终要看下游钢厂是否愿意接受。一旦钢厂亏损加剧,焦炭提涨很容易受阻,甚至会迎来降价,焦企被迫再度压缩生产。
库存数据是观察焦炭短期供需的重要窗口,库存分三处:焦化厂库存、钢厂厂内库存、港口库存。现阶段焦企库存持续去库,说明焦企出货还算顺畅,现货端短期压力不大;但钢厂端库存出现小幅累积,这个信号值得警惕。钢厂在利润收缩的时候,采购策略会明显转向按需采购,不会提前大量备货,到货之后慢慢消耗,不再主动补库。如果后续钢厂持续控制原料采购,就算焦企产量不高,焦炭的现货价格上涨空间也会被锁住。
需求端完全由钢铁行业决定,铁水产量就是焦炭需求最直观的指标。铁水高企的时候,钢厂刚需稳定,焦炭容易走强;一旦钢厂亏损到一定程度,就会主动检修高炉、压减铁水,焦炭需求直接下滑,也就是市场常说的负反馈。当前钢厂成品材销售压力不小,钢材价格走弱挤压钢厂利润,钢厂开始压缩原料采购成本,对焦炭涨价的抵触情绪明显上升。这就形成了现在的矛盾:上游焦煤偏紧带来成本支撑,下游钢厂利润薄弱,抵制高价焦炭,多空两股力量拉扯,盘面来回震荡。
基差和期现结构也不能忽略。当期货大幅贴水现货,意味着市场在提前交易远期需求走弱的预期,现货坚挺但期货不敢大涨;如果现货走弱、期货升水,则要小心现货拖累盘面回落。做焦炭很容易犯的错误,就是只盯着现货价格,忽略远期预期,现货看着很强,但期货提前交易未来需求下滑,很容易出现现货坚挺、期货大跌的局面。
焦炭的行情波动,还会跟随整个黑色板块情绪共振。螺纹、热卷的涨跌会直接影响市场对终端需求的判断。地产、基建相关的政策消息,同样会改变市场对钢材远期需求的预期,间接带动焦炭盘面波动。
当前焦炭处于成本支撑和需求负反馈的博弈阶段,上方受制于钢厂利润压力,下方有焦煤成本托底,宽幅震荡是主基调。交易上不适合单边追涨杀跌,在价格快速冲高之后,要留意钢厂抵制带来的回调风险;快速回调之后,也要关注焦企限产带来的底部支撑。焦炭日内波动大,产业链消息密集,一定要控制仓位,设置好止损,避免短期剧烈洗盘带来大额亏损。
后市重点跟踪独立焦企开工率、铁水产量、焦煤价格、钢厂焦炭库存,以及钢材产销数据。一旦铁水出现持续性回落,产业链负反馈正式成型,焦炭行情会迎来新的方向。