东亚进口需求与海外装置检修博弈
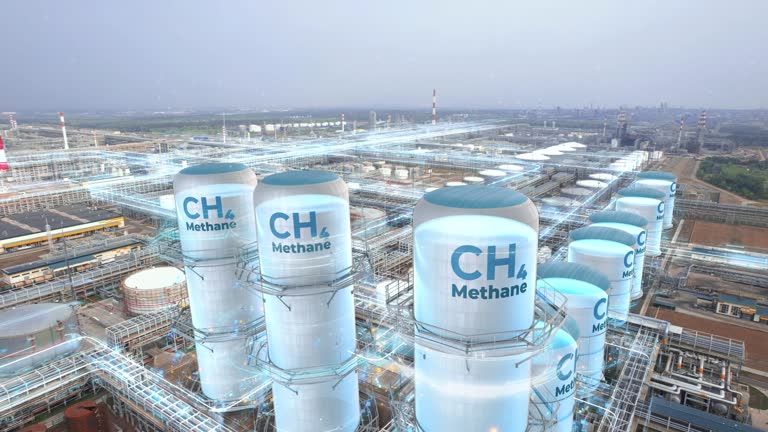
离岸甲醇报价日内震荡整理,和国内甲醇最大区别在于成本端依托天然气,中东产区天然气资源廉价,是全球最主要的甲醇输出地,海外装置投产、检修、限气是供给端核心变量。一旦中东天然气供应收紧、气价上行,甲醇生产利润压缩,工厂主动降负或者检修,离岸货源收紧,报价容易抬升;如果装置集中复产、开工走高,货源放量,价格承压。南美装置、特立尼达产区的开工情况也会作为补充供给变量,跨洋船期、巴拿马运河拥堵、远洋海运费会直接影响到岸成本,拉大内外价差。需求端最大的需求方就是国内,国内 MTO 利润、内地港口库存水平,直接决定国内贸易商的外采意愿,国内港口高库存、MTO 持续亏损的时候,中国买盘消失,离岸甲醇容易走弱;当内地库存去化、MTO 利润修复,国内集中补库,会快速拉动离岸报价。东南亚本地的甲醛、醋酸等下游体量偏小,只能带来小幅扰动,很难主导行情。天然气是联动关键,国际 LNG 价格波动,一方面影响海外甲醇生产成本,另一方面也会间接影响国内能化板块情绪。资金上以大型国际化工贸易商、跨国石化企业套保为主,投机资金参与度偏低,走势更贴近真实现货贸易流,波动节奏相比内盘甲醇更平缓,但一旦遇到装置意外停车,短期溢价拉升力度很强。技术上离岸甲醇区间震荡为主,下方是中东气制甲醇现金成本,上方上限由国内下游接受的到岸价决定,在中东没有大规模集中检修、或者国内 MTO 没有持续性回暖前,很难走出单边趋势,不能直接套用内地产区煤制甲醇的逻辑。后续重点跟踪中东天然气价格、海外甲醇装置开工检修计划、中国港口进口利润、国内 MTO 开工、远洋运费、东南亚现货提货,任意变量超预期,都有可能打破当前震荡格局。

风险提示:离岸甲醇受海外气源、装置突发停车、海运物流扰动,内外盘联动,本文仅为基本面信息解读,不构成任何投资交易建议,化工品供需切换快,交易务必控制仓位,严格设置止损。