美债高位压制估值,恒指期货陷入区间反复博弈
很多做恒指期货的交易者,习惯只看隔夜美股涨跌来判断开盘,结果经常遇到美股大涨、恒指高开低走的情况。原因在于,恒指期货虽然会跟随外围波动,但它本质上是港股衍生品,定价同时绑定海外流动性、内地基本面和跨境资金流向。美股走强只代表外围风险偏好改善,并不等于港股估值压力已经解除。
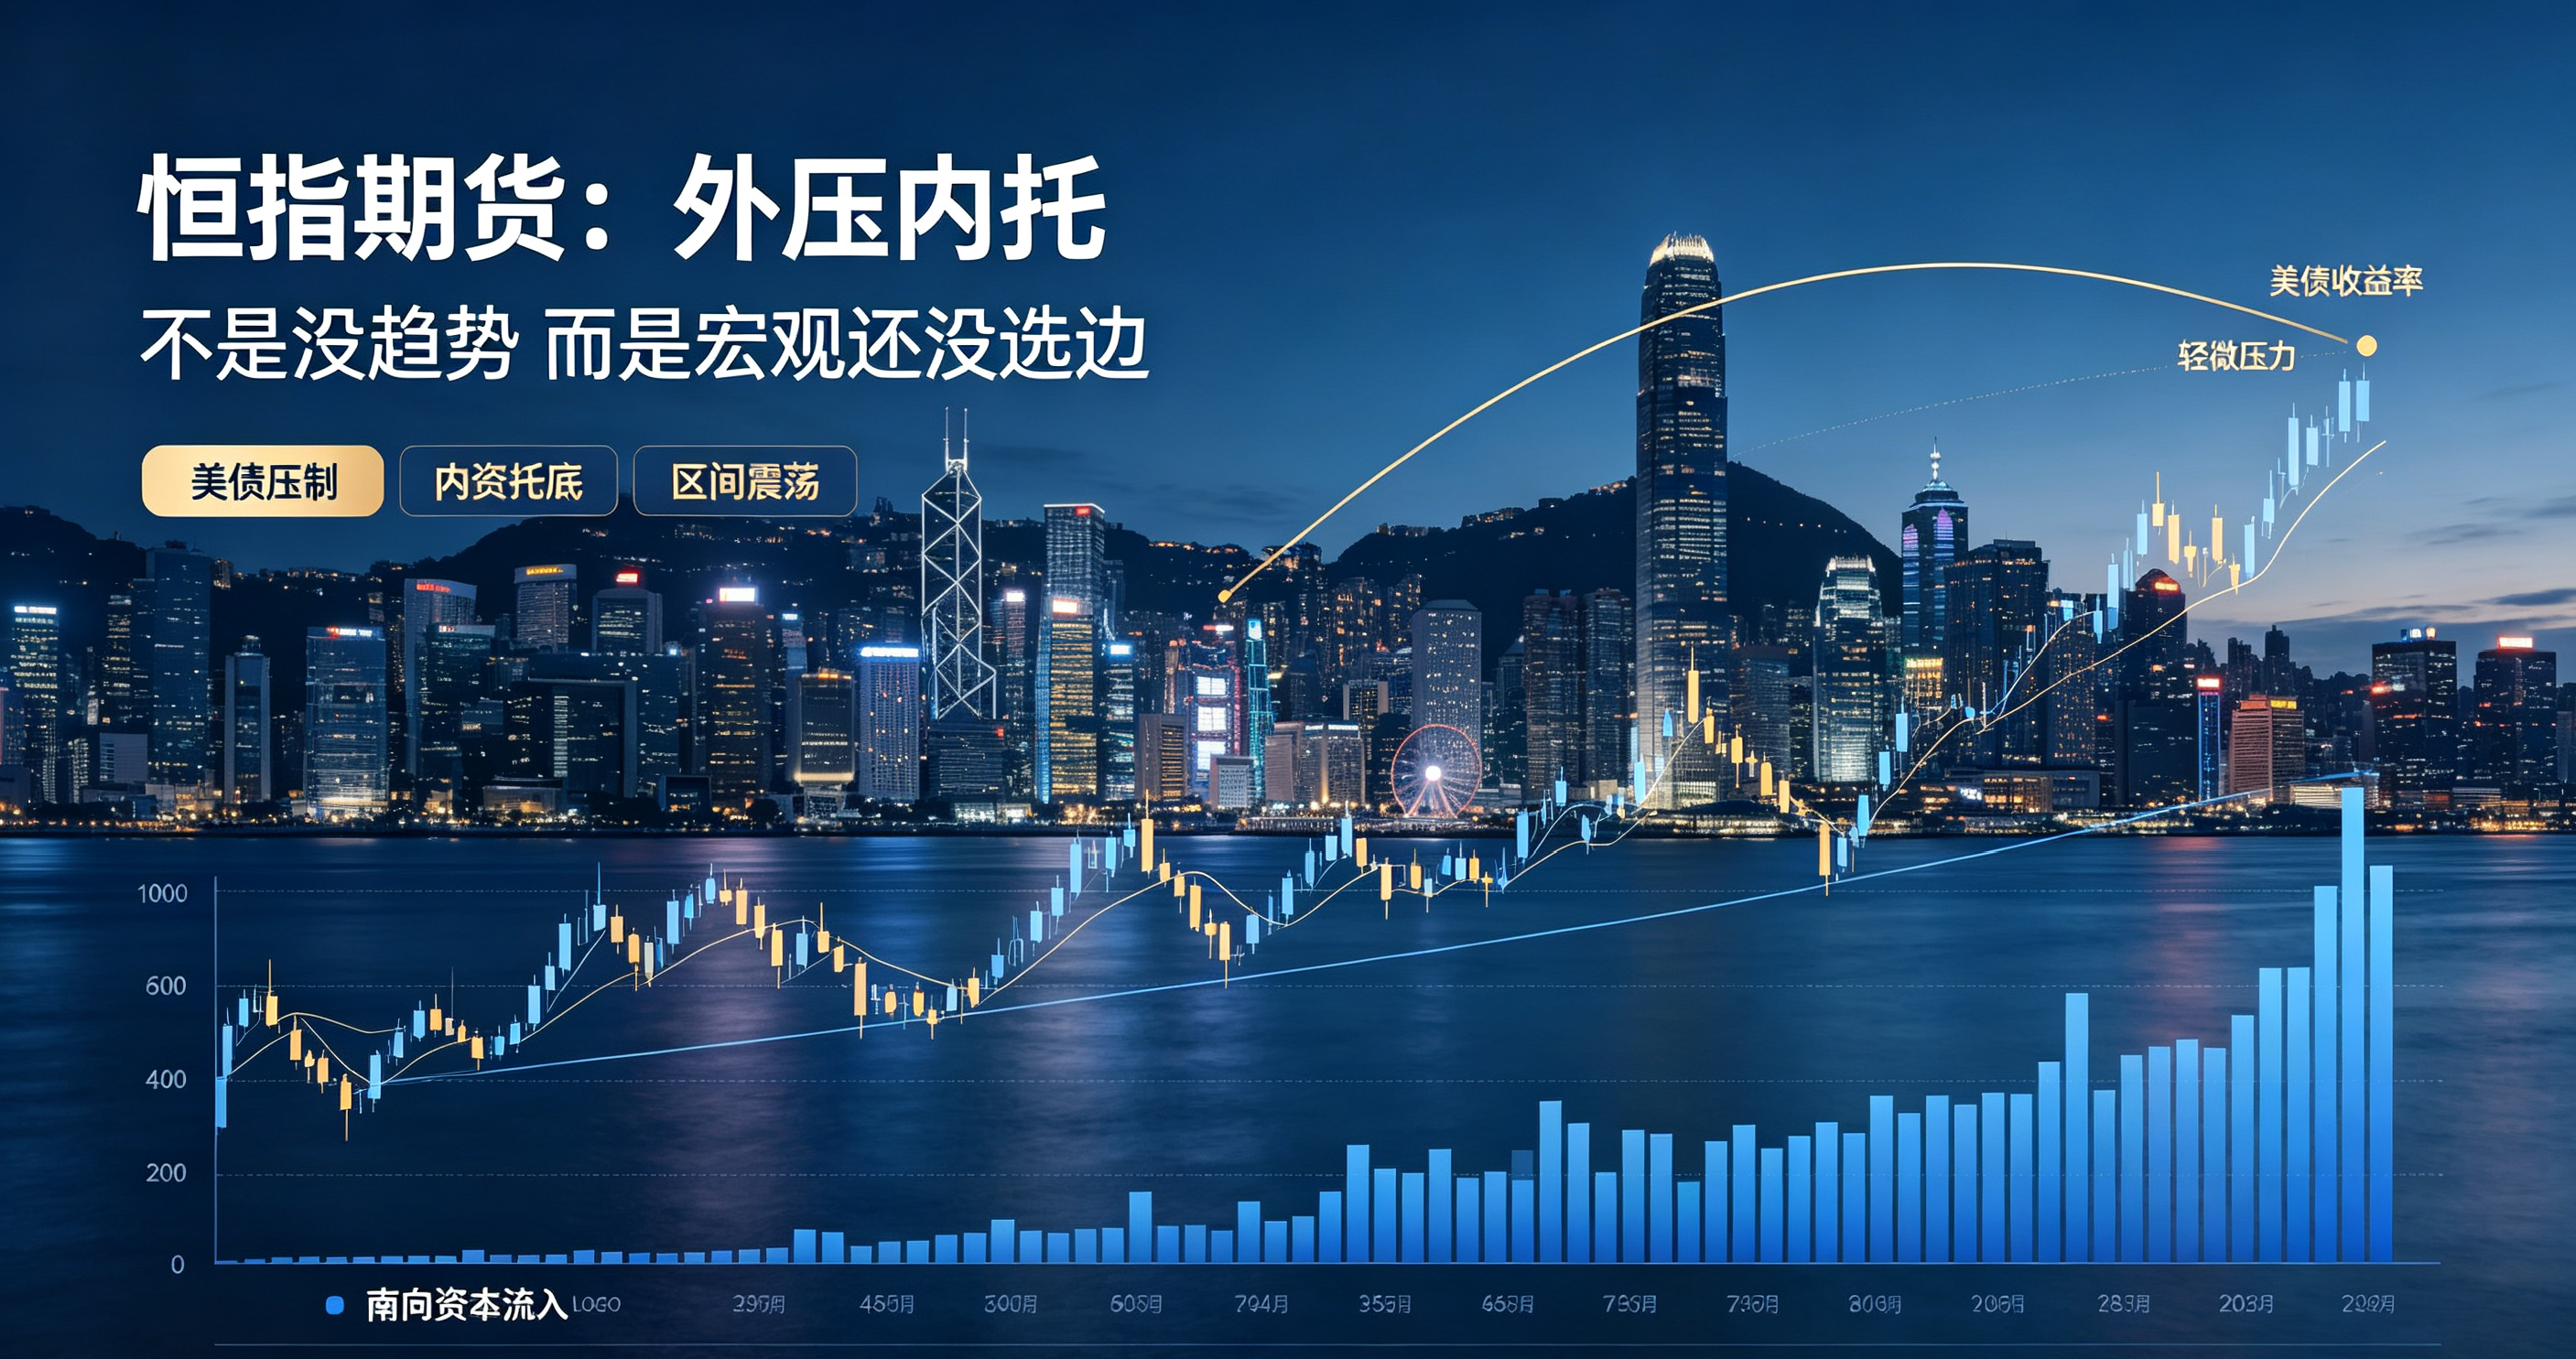
现阶段压制恒指反弹的核心变量,是美债长端收益率。港股属于离岸市场,外资参与度高,当美债收益率维持高位,美元资产吸引力上升,资金会重新评估港股这类风险资产的配置价值。互联网、保险等远期收益占比较高的板块,估值对利率变化更敏感。只要美债没有持续回落,外资回流就难以形成趋势,恒指的反弹也容易沦为短线修复。
美元强弱同样会影响港股流动性。港币实行联系汇率制度,美元走强阶段,香港市场利率容易被动抬升,融资成本和估值压力同步上升。所以观察恒指,不能只看指数本身,还要看美元指数和美债收益率的组合变化。
权重板块决定反弹质量。恒指成分股集中在互联网平台、银行保险、地产等方向,单一板块上涨通常不足以带动趋势行情。如果互联网出现脉冲式拉升,但金融、地产仍偏弱,说明更多是短线资金轮动;只有多个权重方向形成共振,指数才有继续上攻的基础。
南向资金是重要的底部观察指标。当港股通资金持续流入,低位承接会明显增强;如果流入节奏放缓,甚至转为净流出,盘面遇到抛压时就更容易走弱。但南向资金更多是托底力量,未必能单独推动大级别上涨,外资回流和权重盈利预期改善同样关键。
成交量用于分辨真假反弹。指数上涨但成交量没有同步放大,代表增量资金不足,反弹持续性有限;放量上涨才说明资金主动跟进。反过来,缩量下跌往往意味着抛压释放接近尾声,短线继续下探的空间可能收窄。
恒指期货的主要风险来自跨时区交易。很多美国经济数据、美联储官员讲话和外围市场波动发生在夜间,隔夜持仓容易遇到大幅跳空,止损可能无法按计划执行。因此,非农、CPI 等重要数据公布前,尤其要控制仓位和隔夜风险。
当前恒指更像宽幅区间震荡。上方受美债和权重盈利预期压制,下方有南向资金承接,单边趋势并不明确。操作上不宜追涨杀跌,靠近区间压力位要谨慎追多,急跌后也不应重仓抄底。更稳妥的方式是等待价格测试关键位置,结合资金流向和板块共振再做判断。
后续重点关注美债长端收益率、美元指数、南向资金流向,以及互联网、金融、地产板块的预期变化。只有美债明显回落、外资重新流入、权重板块形成共振,恒指才具备突破区间的基础。