美元与实际利率回落,黄金期货进入再定价窗口
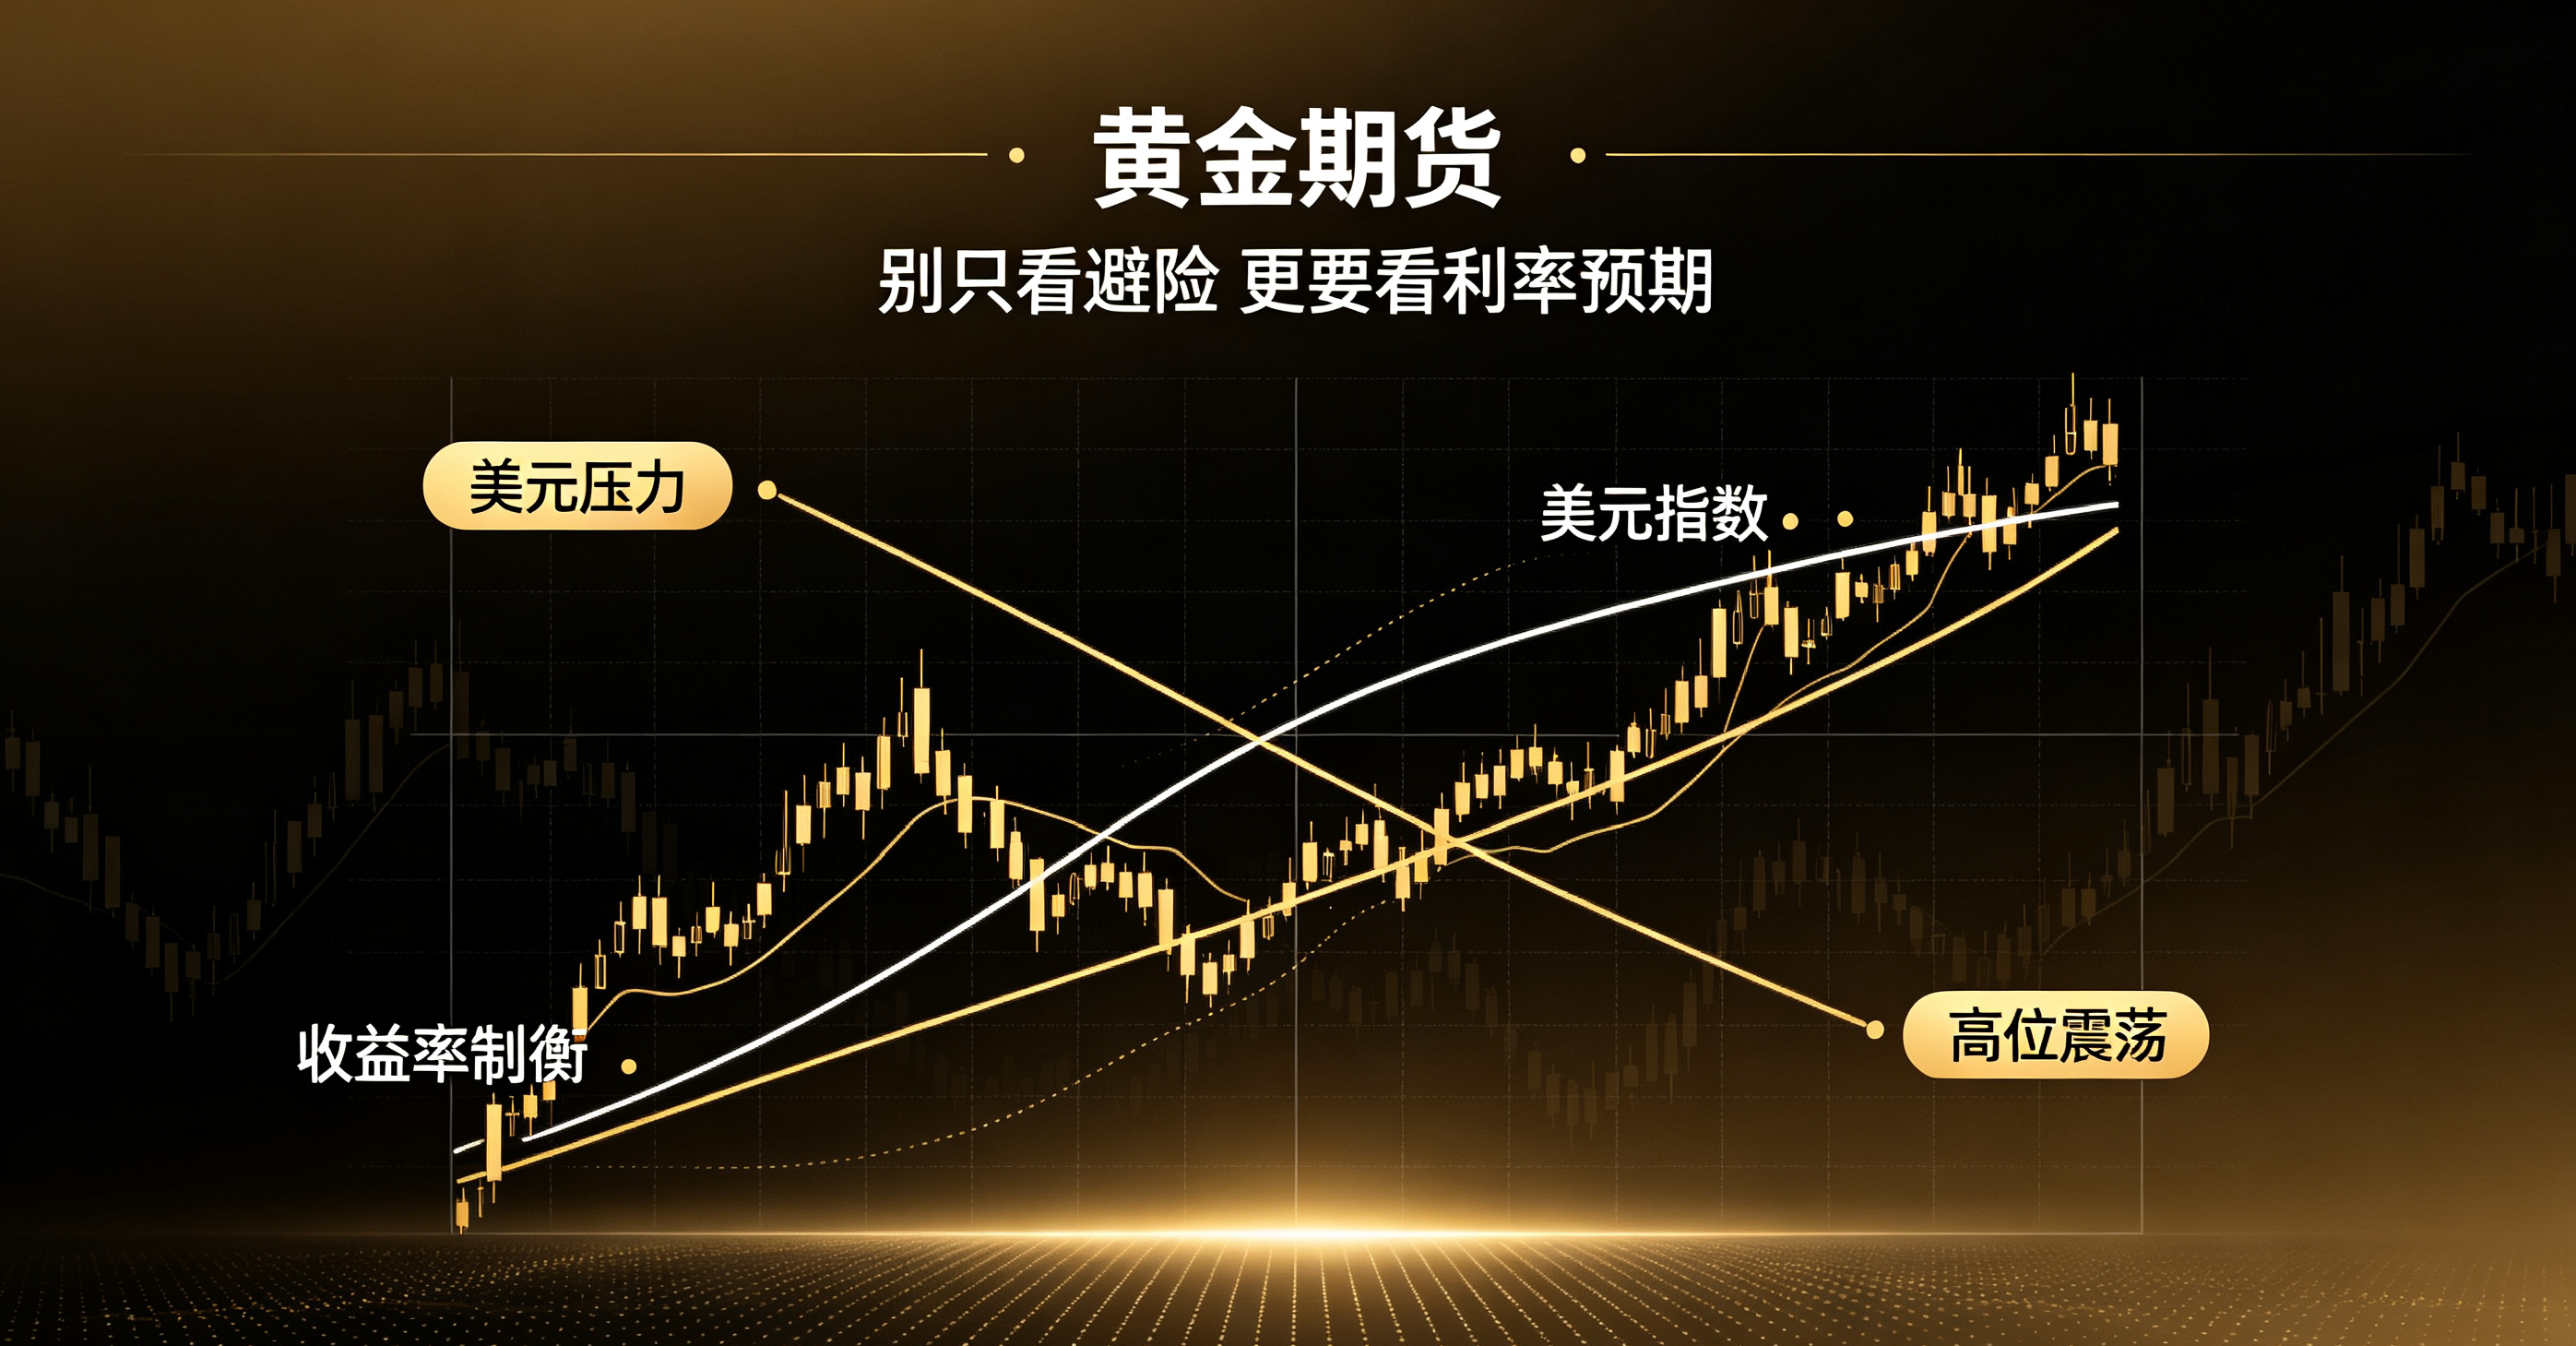
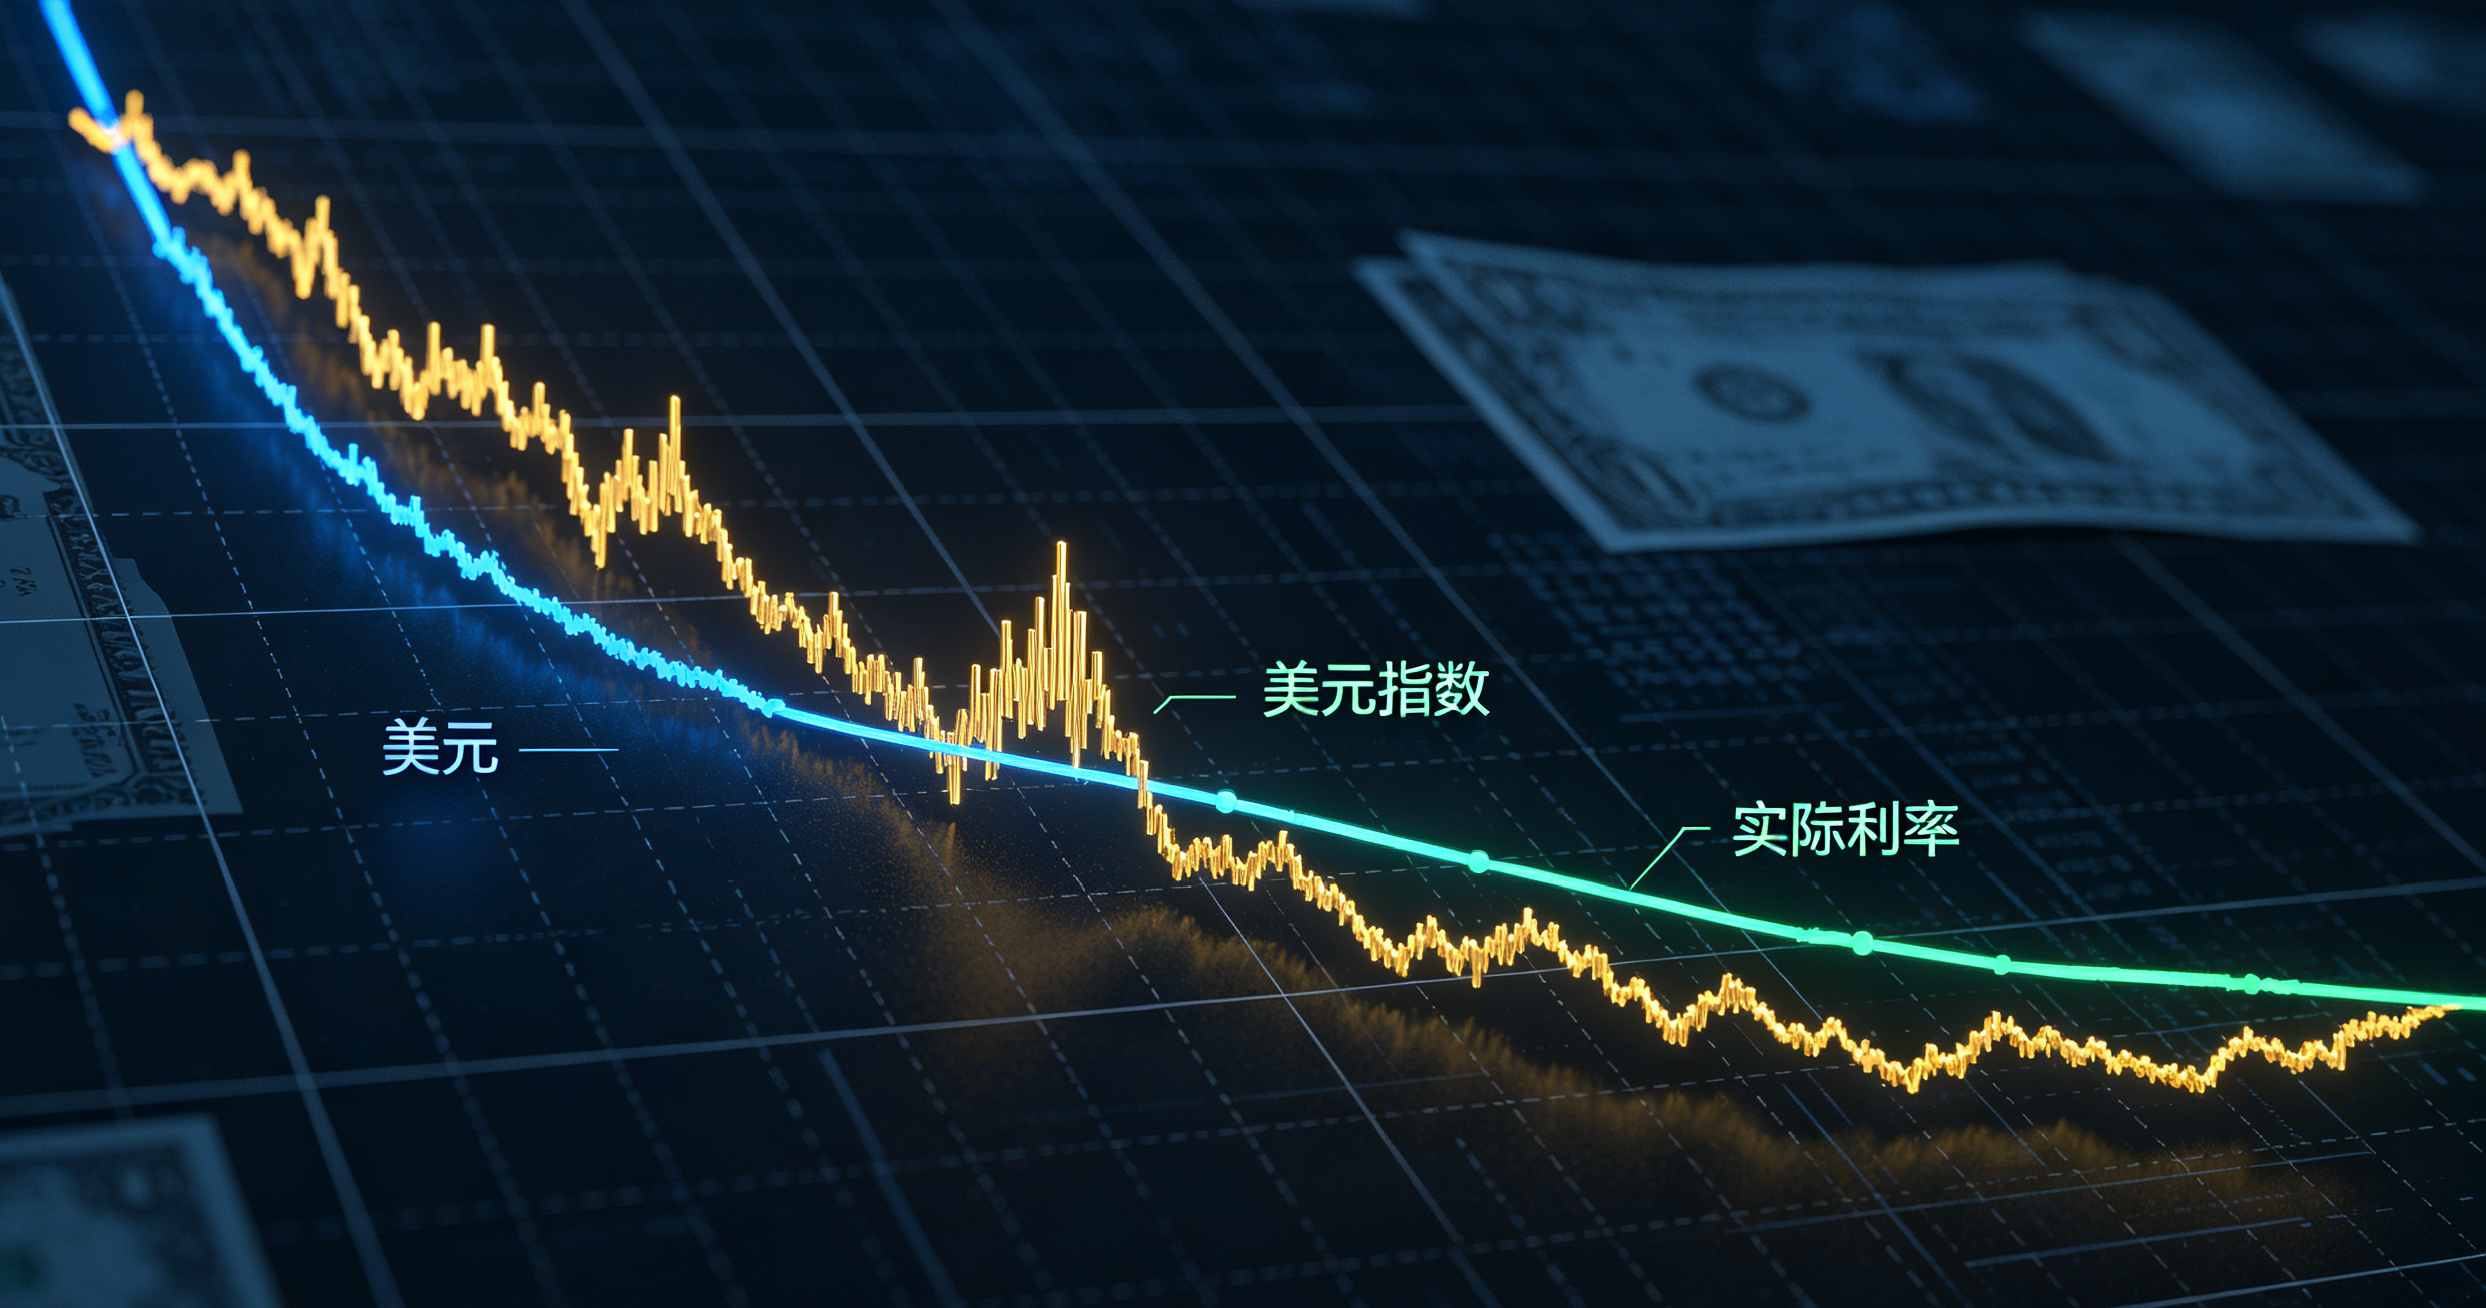
黄金期货的走势,从来不是单一因素驱动,而是美元、实际利率、央行购金、避险情绪和资金仓位共同作用的结果。很多投资者看黄金,习惯只看地缘冲突或避险消息,但真正决定中期趋势的,往往是美元和实际利率。当美元指数走强、实际利率抬升时,黄金的机会成本会明显上升,金价容易承压;反过来,当美元回落、实际利率下行,市场又会重新给黄金估值,资金会迅速回到贵金属板块。
从当前盘面看,黄金期货的波动结构已经发生变化。前期金价在高位反复震荡,多空分歧明显,市场一边交易美联储降息预期,一边又被美国通胀、就业数据反复扰动。数据偏强时,市场会推迟降息预期,黄金快速回落;数据偏弱时,交易情绪又会立刻转向,金价短线反弹。这种来回拉扯,说明当前黄金并不是趋势性单边行情,而是处于预期再定价阶段。
美元指数是观察黄金的重要窗口。美元强弱直接影响全球资金对美元资产和非美资产的配置偏好。当美元指数从高位回落时,黄金的吸引力会明显增强;而当美元重新走强,即使有避险消息,金价也可能受到压制。所以做黄金,不能只看消息面的利多,还要看美元是否配合,否则很容易把短期反弹误判成新趋势。
实际利率对黄金的影响更深。黄金是无息资产,当美债实际利率处于高位时,持有黄金的机会成本较高,资金更倾向于选择债券等收益资产。只有当实际利率开始回落,或者市场预期实际利率将进入下行通道时,黄金的估值中枢才会系统性抬升。因此,黄金交易者更应该关注美国国债收益率与通胀预期的相对变化,而不是简单盯着某一天的新闻。
央行购金是黄金的长期支撑变量。近年来,多国央行持续增加黄金储备,这部分需求具有稳定性和战略性,能够在金价下跌时提供底部承接。不过,央行购金节奏通常比较平稳,难以解释短期暴涨暴跌,更适合作为判断长期支撑的依据,而不是短线追涨的理由。
避险情绪会造成黄金的脉冲式行情。地缘冲突、金融市场波动、政策不确定性上升时,资金会快速买入黄金避险。但这类行情往往来得快、去得也快,如果缺乏美元和实际利率的配合,避险推动的上涨很容易在情绪平复后回吐。因此,遇到突发消息时,首先要判断这是改变趋势的事件,还是仅仅带来短期波动。
从资金面看,黄金期货的投机仓位和期权情绪也值得跟踪。当大量资金集中做多时,金价的弹性会变大,但一旦预期反转,也可能面临集中平仓;反之,当空头仓位累积到一定程度,利空消息被市场充分消化后,金价也容易出现快速反弹。因此,仓位结构决定的是行情节奏,而不是单纯判断涨跌方向。
当前黄金期货处于高位震荡后的方向选择阶段。下方有央行购金和避险需求支撑,上方则受到美元、实际利率和获利盘的约束。操作上,不建议在没有明确信号时追涨杀跌,更适合等待美元指数、美债收益率和金价出现共振确认后,再考虑仓位方向。对于中长线资金,重点关注实际利率是否进入下行周期;对于短线资金,则要控制隔夜风险,避免被数据和消息反复扫单。
后续重点跟踪美国通胀数据、非农就业数据、美联储议息会议、美元指数、美债实际收益率、央行购金数据以及黄金期货持仓变化。